


UniCredit Bank Austria Konjunkturindikator
Österreichs Wirtschaft behauptet sich trotz anhaltender Belastungen
- Der UniCredit Bank Austria Konjunkturindikator stieg im September auf minus 0,5 Punkte und erreichte damit den höchsten Stand seit Beginn des Irankriegs
- Stimmung im Dienstleistungssektor optimistischer und Exportaussichten hellten sich auf, vor allem Konsumenten blieben a weiter vorsichtig
- Nach der Delle im zweiten Quartal wird die moderate Erholung vor allem von der Industrie getragen
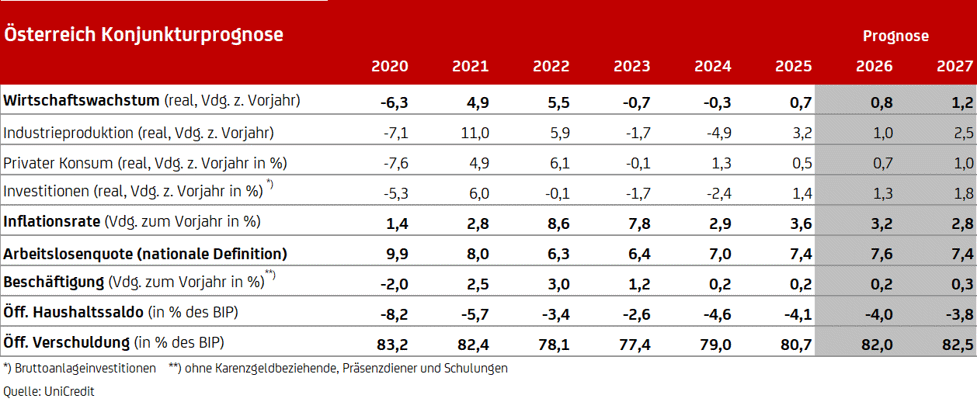
- Die Wirtschaftsdynamik dürfte sich 2027 leicht beschleunigen und das Wachstum auf 1,2 Prozent nach 0,8 Prozent 2026 anheben
- Am Arbeitsmarkt kommt die Erholung erst 2027 an: Die Arbeitslosenquote dürfte nach 7,6 Prozent im Jahr 2026 auf 7,4 Prozent zurückgehen
- Die Inflation im Jahresdurchschnitt 2026 weiterhin mit 3,2 Prozent erwartet. Hohe Energiepreise und anhaltende Folgeeffekte dürften den Rückgang 2027 auf lediglich 2,8 Prozent begrenzen
- Der anhaltende Energiepreisdruck spricht für zumindest eine weitere Zinsanhebung der EZB um 25 Basispunkte im Dezember

Trotz des Gegenwinds durch anhaltende geopolitische Spannungen und hohe Energiepreise gewinnt die Erholung der österreichischen Wirtschaft im zweiten Halbjahr weiter an Stabilität. „Der UniCredit Bank Austria Konjunkturindikator setzte seinen Aufwärtstrend im September fort und verbesserte sich auf minus 0,5 Punkte. Damit erreichte er den höchsten Wert seit Beginn des US-Angriffs auf den Iran und der Blockade der Straße von Hormus“, erklärt UniCredit Bank Austria Chefökonom Stefan Bruckbauer und ergänzt: „Die Konjunkturstimmung in Österreich erweist sich trotz der anhaltenden Belastungen als bemerkenswert widerstandsfähig. In allen Wirtschaftsbereichen ist die Stimmung zu Beginn des Herbsts günstiger als unmittelbar nach Beginn der geopolitischen Spannungen im Nahen Osten.“
Gemischte sektorale Stimmungstrends zu Herbstbeginn
„Der UniCredit Bank Austria Konjunkturindikator zeigt zwar im September eine anhaltende Aufwärtstendenz. Das Stimmungsbild zu Herbstbeginn hat sich in den einzelnen Wirtschaftsbereichen jedoch uneinheitlich verändert“, meint UniCredit Bank Austria Ökonom Walter Pudschedl und ergänzt: „Während sich die Exportaussichten seit dem Sommer verbessert haben und auch die Dienstleister wieder optimistischer geworden sind, haben sich die Erwartungen in Industrie und Bau zuletzt leicht abgekühlt. Gleichzeitig sehen sich die Konsumenten aufgrund der anhaltend hohen Inflation mit zunehmenden Herausforderungen konfrontiert.“
Den größten Beitrag zur Verbesserung des UniCredit Bank Austria Konjunkturindikators im September leistete das günstigere internationale Exportumfeld. Die nach den österreichischen Handelsbeziehungen gewichtete globale Industriestimmung verbesserte sich dank optimistischerer Geschäftserwartungen weltweit, insbesondere in Asien. Aber auch in den USA und Europa hellte sich das Stimmungsbild auf und stärkt damit die Hoffnung auf eine steigende Nachfrage nach Produkten „Made in Austria“.
Demgegenüber hat sich die Stimmung in der heimischen Industrie zuletzt wieder etwas eingetrübt. Ausschlaggebend dafür sind vor allem die gestiegenen Energiekosten, die insbesondere energieintensive Branchen belasten. Die positive Entwicklung in anderen Industriezweigen konnte diesen Effekt jedoch nicht vollständig ausgleichen.
Auch in der Bauwirtschaft gab die Stimmung im September leicht nach. Der Rückgang fiel jedoch moderat aus und spricht weiterhin für eine Fortsetzung des Stabilisierungskurses. Dabei wird die Lage im Tiefbau, nicht zuletzt aufgrund einer vergleichsweise günstigen Auftragsentwicklung, weiterhin besser eingeschätzt als im Hochbau.
Positiver entwickelte sich die Stimmung im Dienstleistungssektor. Insbesondere im Handel sowie in vielen unternehmensnahen Dienstleistungsbereichen nahm die Zuversicht zu. Die anhaltend hohe Inflation belastet jedoch weiterhin die Kaufkraft der privaten Haushalte. Entsprechend hat sich die Konsumentenstimmung im September wieder etwas verschlechtert.
„Im europäischen Vergleich blieb die Konjunkturstimmung in Österreich erneut deutlich gedämpfter. Bereits den siebenten Monat in Folge wird die wirtschaftliche Lage in sämtlichen Wirtschaftsbereichen schlechter beurteilt als im Durchschnitt des Euroraums. Besonders ausgeprägt ist der Rückstand in der heimischen Industrie. Aber auch im Dienstleistungssektor fällt die Einschätzung deutlich verhaltener aus als auf europäischer Ebene“, meint Pudschedl. Die hinter dem Euroraum zurückliegende Stimmung der Industrie in Österreich steht dabei etwas im Widerspruch zur besseren Entwicklung in der Industrie im ersten Halbjahr im Vergleich zum Euroraum.
Mehr Rückenwind aus dem Ausland, verhaltene Dynamik im Inland
Die österreichische Wirtschaft setzt ihren Erholungskurs in den Jahren 2026 und 2027 fort, bleibt jedoch durch geopolitische Spannungen, hohe Energiepreise sowie ein restriktiveres geld- und fiskalpolitisches Umfeld gebremst.
„Wir erwarten für 2026 ein Wirtschaftswachstum von 0,8 Prozent, das sich 2027 auf 1,2 Prozent beschleunigen dürfte. Getragen wird die Erholung vor allem von der Industrie, die trotz einer kostenbedingt herausfordernden Wettbewerbssituation von einer stärkeren Auslandsnachfrage profitieren sollte. Auch die Bauwirtschaft dürfte ihren Stabilisierungsprozess fortsetzen. Der Dienstleistungssektor bleibt eine wichtige Stütze der Konjunktur, wird jedoch voraussichtlich nicht die Dynamik früherer Aufschwungphasen erreichen“, meint Pudschedl.
Von der Erholung der Industrie sollten insbesondere die unternehmensnahen Dienstleistungen sowie der Informations- und Kommunikationssektor profitieren. Gleichzeitig bremsen die erhöhte Inflation, die die Kaufkraft der Haushalte belastet, sowie die gestiegenen Zinsen die Entwicklung vor allem von konsumnahen Dienstleistungsbereichen. Insgesamt dürfte die Binnennachfrage vorerst verhalten bleiben. Der private Konsum wird durch eine schwache Entwicklung der Realeinkommen und die anhaltende Unsicherheit gebremst. Auch die Investitionstätigkeit bleibt angesichts hoher Kosten, des höheren Zinsniveaus und nur langsam besserer Absatzperspektiven zunächst zurückhaltend. Mit der weiteren Verbesserung des internationalen Umfelds sollten sowohl der Konsum als auch die Investitionen im Verlauf des Jahres 2027 jedoch allmählich an Dynamik gewinnen und das Wirtschaftswachstum zunehmend stützen.
Leichte Entspannung am Arbeitsmarkt erst 2027 zu erwarten
Die saisonbereinigte Arbeitslosenquote liegt seit dem Frühjahr stabil bei 7,6 Prozent. Die Beschäftigung steigt zwar wieder leicht, die zusätzlichen Arbeitsplätze reichen bislang jedoch nicht aus, um das wachsende Arbeitskräfteangebot vollständig aufzunehmen. Infolgedessen hat die Zahl der Arbeitslosen im Jahresverlauf leicht zugenommen. Angesichts des nur moderaten Wirtschaftswachstums dürfte sich diese Entwicklung vorerst fortsetzen. Vor diesem Hintergrund wurde die Prognose für die durchschnittliche Arbeitslosenquote 2026 leicht auf 7,6 Prozent angehoben.
„Mit der fortschreitenden Konjunkturerholung sollte sich die Lage am österreichischen Arbeitsmarkt im Verlauf des Jahres 2027 zunehmend verbessern. Unterstützt durch eine nachlassende Dynamik beim Arbeitskräfteangebot erwarten wir einen leichten Rückgang der Arbeitslosigkeit. Für 2027 rechnen wir mit einer durchschnittlichen Arbeitslosenquote von 7,4 Prozent", meint Pudschedl.
Energiepreise treiben Inflation weiter
Steigende Energiepreise haben die Inflation in Österreich im September weiter beschleunigt. Nach vorläufigen Schätzungen lag die Teuerungsrate bei 3,6 Prozent und damit den zweiten Monat in Folge deutlich über der
3-Prozent-Marke. In den ersten neun Monaten des Jahres betrug die durchschnittliche Inflation damit 3,0 Prozent. Der von den Energiepreisen ausgehende Inflationsdruck dürfte in den kommenden Monaten hoch bleiben. Darauf deuten auch die erhöhte Kerninflation und die kräftige Preisdynamik im Dienstleistungssektor hin.
„Für 2026 erwarten wir weiterhin eine durchschnittliche Inflationsrate von 3,2 Prozent. Für 2027 rechnen wir aufgrund der höheren Energiepreise und Zweitrundeneffekte mit einer Inflation von 2,8 Prozent in Österreich“, so Pudschedl.
Inflationsrisiken sprechen für weitere Leitzinserhöhung
„Die EZB dürfte ihren Straffungskurs noch nicht abgeschlossen haben. Wir rechnen im Dezember mit einem weiteren Zinsschritt um 25 Basispunkte auf 2,75 Prozent. Damit läge der Einlagensatz um 75 Basispunkte höher als zu Jahresbeginn. Für Zinssenkungen sehen wir frühestens Ende 2027 Spielraum. Angesichts der Risiken einer anhaltend erhöhten Inflation könnte ein restriktiver geldpolitischer Kurs jedoch stärker ausfallen und auch über das Jahr 2027 hinaus gehen“, so Bruckbauer.

Rückfragen:
UniCredit Bank Austria Economics & Market Analysis Austria
Walter Pudschedl, Tel.: +43 (0) 5 05 05-41957;
E-Mail: walter.pudschedl@unicreditgroup.at